Domain erisa.de kaufen?
Wir ziehen mit dem Projekt
erisa.de um.
Sind Sie am Kauf der Domain
erisa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erisa.de kaufen?
Ist Pensionskasse eine Betriebsrente?
Ist Pensionskasse eine Betriebsrente? Eine Pensionskasse ist eine Form der betrieblichen Altersvorsorge, die von Unternehmen für ihre Mitarbeiter eingerichtet wird. Sie dient dazu, den Beschäftigten im Ruhestand eine zusätzliche Einkommensquelle zu bieten. Die Pensionskasse sammelt Beiträge von Arbeitgebern und Arbeitnehmern, die dann in verschiedene Anlageformen investiert werden, um eine Rendite zu erzielen. Die Leistungen der Pensionskasse werden dann im Rentenalter an die Mitarbeiter ausgezahlt. Insgesamt kann man sagen, dass eine Pensionskasse eine Form der Betriebsrente ist, die dazu dient, die Altersvorsorge der Arbeitnehmer zu sichern. **
Wie kann man die Rentenaufstockung durch zusätzliche private Vorsorge oder Investitionen in die Altersvorsorge verbessern, um im Ruhestand finanziell abgesichert zu sein?
Um die Rentenaufstockung durch zusätzliche private Vorsorge zu verbessern, ist es wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren. Zudem sollte man regelmäßig den eigenen Vorsorgeplan überprüfen und gegebenenfalls anpassen, um auf Veränderungen im Lebensverlauf reagieren zu können. Investitionen in die Altersvorsorge können durch eine breite Diversifikation des Portfolios optimiert werden, um das Risiko zu streuen und langfristig stabile Renditen zu erzielen. Zudem ist es ratsam, professionelle Beratung in Anspruch zu nehmen, um die individuelle finanzielle Situation zu analysieren und die passenden Vorsorgestrategien zu entwickeln. **


Ähnliche Suchbegriffe für Finanziell
Top-Angebote
Produkte zum Begriff Finanziell:
-
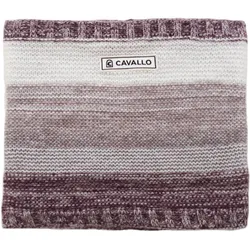
Cavallo Schal Loop ERISA powder lilac altrosa Sportswear HW/22, Größe: 1In Multicolor Optik. Das Multicolorgarn ist zu vielen Farben kombinierbar. Schimmernde Akzente unterstreichen den exklusiven Look des Artikels. Cavallo Weblabel oben in der vorderen Mitte. Innenbereich ist mit einem weichen Fleece gefüttert.23,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
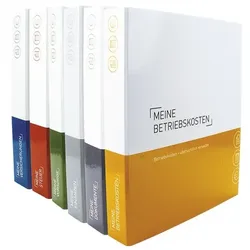
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wie kann man die Rentenaufstockung durch zusätzliche private Vorsorge und Investitionen in die Altersvorsorge optimieren, um im Ruhestand finanziell abgesichert zu sein?
Um die Rentenaufstockung durch zusätzliche private Vorsorge zu optimieren, ist es wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren. Zudem sollte man regelmäßig den eigenen Vorsorgeplan überprüfen und gegebenenfalls anpassen, um auf Veränderungen in der Lebenssituation reagieren zu können. Eine breite Streuung der Investitionen in die Altersvorsorge, zum Beispiel durch Aktien, Anleihen und Immobilien, kann das Risiko minimieren und die Rendite maximieren. Zudem ist es ratsam, professionelle Beratung in Anspruch zu nehmen, um die individuell beste Strategie für die private Altersvorsorge zu entwickeln. **
-
Wie kann man die Rentenaufstockung durch zusätzliche private Vorsorge oder Investitionen in die Altersvorsorge optimieren, um im Ruhestand finanziell abgesichert zu sein?
Um die Rentenaufstockung durch zusätzliche private Vorsorge oder Investitionen in die Altersvorsorge zu optimieren, ist es wichtig frühzeitig damit zu beginnen, um von Zinseszinseffekten zu profitieren. Zudem sollte man regelmäßig den eigenen Vorsorgeplan überprüfen und gegebenenfalls anpassen, um auf Veränderungen in der Lebenssituation reagieren zu können. Eine breite Diversifikation der Anlagen kann das Risiko minimieren und die Rendite maximieren. Außerdem ist es ratsam, sich professionelle Beratung einzuholen, um die individuell beste Vorsorgestrategie zu entwickeln. **
-
Wie kann man die Rentenaufstockung durch zusätzliche private Vorsorge oder Investitionen in die Altersvorsorge optimieren, um im Ruhestand finanziell abgesichert zu sein?
Um die Rentenaufstockung durch zusätzliche private Vorsorge zu optimieren, ist es wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren. Zudem sollte man regelmäßig den eigenen Vorsorgebedarf überprüfen und gegebenenfalls die Beiträge anpassen. Investitionen in die Altersvorsorge können durch eine breite Streuung des Portfolios und regelmäßige Überprüfung der Anlagestrategie optimiert werden. Es ist ratsam, sich frühzeitig professionelle Beratung zu holen, um die individuell beste Vorsorgestrategie zu entwickeln und so im Ruhestand finanziell abgesichert zu sein. **
-
Ist Sozialversicherung gleich Rentenversicherung?
Ist Sozialversicherung gleich Rentenversicherung? Nein, Sozialversicherung ist ein übergeordneter Begriff, der verschiedene Versicherungszweige umfasst, darunter auch die Rentenversicherung. Die Rentenversicherung ist speziell darauf ausgerichtet, die finanzielle Absicherung im Alter zu gewährleisten. Andere Bereiche der Sozialversicherung umfassen beispielsweise die Krankenversicherung, die Arbeitslosenversicherung und die Unfallversicherung. Jeder Bereich hat spezifische Leistungen und Voraussetzungen, die sich voneinander unterscheiden. Insgesamt sollen die verschiedenen Zweige der Sozialversicherung dazu beitragen, die soziale Sicherheit der Bürgerinnen und Bürger zu gewährleisten. **


Wie kann ich meine Betriebsrente optimal nutzen, um im Ruhestand finanziell abgesichert zu sein?
1. Informiere dich über die verschiedenen Möglichkeiten der Betriebsrente, wie z.B. Direktversicherung oder Pensionskasse. 2. Überlege, ob du zusätzliche Beiträge einzahlen möchtest, um deine Rente zu erhöhen. 3. Plane frühzeitig und kalkuliere deine Ausgaben im Ruhestand, um sicherzustellen, dass deine Betriebsrente ausreicht. **
Wie kann ich meine Betriebsrente optimal gestalten, um im Ruhestand finanziell abgesichert zu sein?
1. Informiere dich über die verschiedenen Möglichkeiten der Betriebsrente, wie z.B. Direktversicherung, Pensionskasse oder Unterstützungskasse. 2. Prüfe regelmäßig die Entwicklung deiner Betriebsrente und passe gegebenenfalls deine Beiträge an. 3. Kombiniere die Betriebsrente mit anderen Vorsorgeformen wie der gesetzlichen Rente oder privaten Altersvorsorge, um eine optimale Absicherung im Ruhestand zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Finanziell:
-
Cavallo Schal Loop ERISA powder lilac altrosa Sportswear HW/22, Größe: 1In Multicolor Optik. Das Multicolorgarn ist zu vielen Farben kombinierbar. Schimmernde Akzente unterstreichen den exklusiven Look des Artikels. Cavallo Weblabel oben in der vorderen Mitte. Innenbereich ist mit einem weichen Fleece gefüttert.23,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Pensionskasse eine Betriebsrente?
Ist Pensionskasse eine Betriebsrente? Eine Pensionskasse ist eine Form der betrieblichen Altersvorsorge, die von Unternehmen für ihre Mitarbeiter eingerichtet wird. Sie dient dazu, den Beschäftigten im Ruhestand eine zusätzliche Einkommensquelle zu bieten. Die Pensionskasse sammelt Beiträge von Arbeitgebern und Arbeitnehmern, die dann in verschiedene Anlageformen investiert werden, um eine Rendite zu erzielen. Die Leistungen der Pensionskasse werden dann im Rentenalter an die Mitarbeiter ausgezahlt. Insgesamt kann man sagen, dass eine Pensionskasse eine Form der Betriebsrente ist, die dazu dient, die Altersvorsorge der Arbeitnehmer zu sichern. **
-
Wie kann man die Rentenaufstockung durch zusätzliche private Vorsorge oder Investitionen in die Altersvorsorge verbessern, um im Ruhestand finanziell abgesichert zu sein?
Um die Rentenaufstockung durch zusätzliche private Vorsorge zu verbessern, ist es wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren. Zudem sollte man regelmäßig den eigenen Vorsorgeplan überprüfen und gegebenenfalls anpassen, um auf Veränderungen im Lebensverlauf reagieren zu können. Investitionen in die Altersvorsorge können durch eine breite Diversifikation des Portfolios optimiert werden, um das Risiko zu streuen und langfristig stabile Renditen zu erzielen. Zudem ist es ratsam, professionelle Beratung in Anspruch zu nehmen, um die individuelle finanzielle Situation zu analysieren und die passenden Vorsorgestrategien zu entwickeln. **
-
Wie kann man die Rentenaufstockung durch zusätzliche private Vorsorge und Investitionen in die Altersvorsorge optimieren, um im Ruhestand finanziell abgesichert zu sein?
Um die Rentenaufstockung durch zusätzliche private Vorsorge zu optimieren, ist es wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren. Zudem sollte man regelmäßig den eigenen Vorsorgeplan überprüfen und gegebenenfalls anpassen, um auf Veränderungen in der Lebenssituation reagieren zu können. Eine breite Streuung der Investitionen in die Altersvorsorge, zum Beispiel durch Aktien, Anleihen und Immobilien, kann das Risiko minimieren und die Rendite maximieren. Zudem ist es ratsam, professionelle Beratung in Anspruch zu nehmen, um die individuell beste Strategie für die private Altersvorsorge zu entwickeln. **
-
Wie kann man die Rentenaufstockung durch zusätzliche private Vorsorge oder Investitionen in die Altersvorsorge optimieren, um im Ruhestand finanziell abgesichert zu sein?
Um die Rentenaufstockung durch zusätzliche private Vorsorge oder Investitionen in die Altersvorsorge zu optimieren, ist es wichtig frühzeitig damit zu beginnen, um von Zinseszinseffekten zu profitieren. Zudem sollte man regelmäßig den eigenen Vorsorgeplan überprüfen und gegebenenfalls anpassen, um auf Veränderungen in der Lebenssituation reagieren zu können. Eine breite Diversifikation der Anlagen kann das Risiko minimieren und die Rendite maximieren. Außerdem ist es ratsam, sich professionelle Beratung einzuholen, um die individuell beste Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Finanziell
-
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Verbraucherzentrale NRW: Ab jetzt finanziell unabhängigAb jetzt finanziell unabhängig , Armut ist weiblich? Werden Sie finanziell unabhängig! . Wege, das Einkommen zu erhöhen: staatliche Leistungen, Beruf, Familie . Geldanlage individuell: Risikoneigung, Anlagehorizont und persönliche Ziele . Immer im Blick: nachhaltige Geldanlagen, die gerade einen Nachfrageboom erleben . Digitale Rechentools erleichtern die Anwendung auf die eigene Situation. Der Finanzratgeber für Frauen lädt zur nachhaltigen Auseinandersetzung mit Geldthemen ein. Leitgedanke: Wenn frau früh damit anfängt, lässt sich auch mit kleinen Summen viel erreichen. Vorgestellt werden Bausteine, um das Einkommen zu erhöhen, das Basiswissen für die Geldanlage wird an die Hand gegeben. Immer im Blick dabei: nachhaltige Geldanlagen, denn diese stoßen bei Frauen laut einer aktuellen Studie auf großes Interesse. Die Wirtschaftsjournalistin Anke Henrich (u. a. Bild, Focus, Wirtschaftswoche) wurde mit dem "Deutschen Journalistenpreis" aus gezeichnet. Sie ist außerdem Inhaberin einer Agentur für Mittelstandskommunikation.. , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 202412, Autoren: Verbraucherzentrale NRW~Henrich, Anke, Edition: NED, Seitenzahl/Blattzahl: 180, Themenüberschrift: BUSINESS & ECONOMICS / Personal Finance / Investing, Keyword: nachhaltige Geldanlage; Finanzratgeber für Frauen; Gender pay gap; Altersarmut; Einkommen; Risikoanlage; Finanzlücke; ETF; Altersvorsorge, Fachschema: Schweiz~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: Persönliche Finanzen~Verbraucherberatung, Warengruppe: TB/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 165, Höhe: 19, Gewicht: 368, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Commer, Vicki Irene: AnwaltFormulare VersicherungsrechtAnwaltFormulare Versicherungsrecht , Muster - Erläuterungen - Checklisten , Sonstige > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202411, Titel der Reihe: AnwaltFormulare##, Autoren: Commer, Vicki Irene~Prang, Tobias, Redaktion: Bühren, Hubert W. van~Naumann, André~Hartwig, Kerstin, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 580, Keyword: Anwaltsformulare; Anwaltspraxis; Checklisten; Formularbuch; Formulare; Klageerwiderungen; Mandatsbearbeitung; Musterbriefe; Musterklagen; Personenversicherung; Rechtsschutzversicherung; Sachversicherung; Versicherungsbedingungen; Versicherungsrecht; Versicherungssparten; alle Sparten, Fachschema: Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand~Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Versicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 608 Blätter, Länge: 240, Breite: 170, Höhe: 36, Gewicht: 1122, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man die Rentenaufstockung durch zusätzliche private Vorsorge oder Investitionen in die Altersvorsorge optimieren, um im Ruhestand finanziell abgesichert zu sein?
Um die Rentenaufstockung durch zusätzliche private Vorsorge zu optimieren, ist es wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren. Zudem sollte man regelmäßig den eigenen Vorsorgebedarf überprüfen und gegebenenfalls die Beiträge anpassen. Investitionen in die Altersvorsorge können durch eine breite Streuung des Portfolios und regelmäßige Überprüfung der Anlagestrategie optimiert werden. Es ist ratsam, sich frühzeitig professionelle Beratung zu holen, um die individuell beste Vorsorgestrategie zu entwickeln und so im Ruhestand finanziell abgesichert zu sein. **
-
Ist Sozialversicherung gleich Rentenversicherung?
Ist Sozialversicherung gleich Rentenversicherung? Nein, Sozialversicherung ist ein übergeordneter Begriff, der verschiedene Versicherungszweige umfasst, darunter auch die Rentenversicherung. Die Rentenversicherung ist speziell darauf ausgerichtet, die finanzielle Absicherung im Alter zu gewährleisten. Andere Bereiche der Sozialversicherung umfassen beispielsweise die Krankenversicherung, die Arbeitslosenversicherung und die Unfallversicherung. Jeder Bereich hat spezifische Leistungen und Voraussetzungen, die sich voneinander unterscheiden. Insgesamt sollen die verschiedenen Zweige der Sozialversicherung dazu beitragen, die soziale Sicherheit der Bürgerinnen und Bürger zu gewährleisten. **
-
Wie kann ich meine Betriebsrente optimal nutzen, um im Ruhestand finanziell abgesichert zu sein?
1. Informiere dich über die verschiedenen Möglichkeiten der Betriebsrente, wie z.B. Direktversicherung oder Pensionskasse. 2. Überlege, ob du zusätzliche Beiträge einzahlen möchtest, um deine Rente zu erhöhen. 3. Plane frühzeitig und kalkuliere deine Ausgaben im Ruhestand, um sicherzustellen, dass deine Betriebsrente ausreicht. **
-
Wie kann ich meine Betriebsrente optimal gestalten, um im Ruhestand finanziell abgesichert zu sein?
1. Informiere dich über die verschiedenen Möglichkeiten der Betriebsrente, wie z.B. Direktversicherung, Pensionskasse oder Unterstützungskasse. 2. Prüfe regelmäßig die Entwicklung deiner Betriebsrente und passe gegebenenfalls deine Beiträge an. 3. Kombiniere die Betriebsrente mit anderen Vorsorgeformen wie der gesetzlichen Rente oder privaten Altersvorsorge, um eine optimale Absicherung im Ruhestand zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.